הריבית העדכנית וכל החלטות הריבית בטבלה אחת: ריבית בנק ישראל — הריבית הנוכחית »
הוועדה המוניטרית של בנק ישראל החליטה ב-30 במרץ 2026 להותיר את הריבית ללא שינוי ברמה של 4.0%. זו ההחלטה השנייה ברציפות ללא שינוי, אחרי שתי הורדות רצופות בנובמבר 2025 ובינואר 2026. ריבית הפריים נותרה 5.5%.
ריבית בנק ישראל
ללא שינוי
ריבית הפריים
ריבית בנק ישראל 1.5%+
אינפלציה 12 ח׳
בתוך יעד יציבות המחירים
מחירי דירות
12 החודשים האחרונים
מה הוחלט
הריבית נותרה על 4.0% – הרמה שאליה הגיעה בהחלטת 5 בינואר 2026, אחרי הורדה של 0.25% ב-24 בנובמבר 2025 והורדה נוספת של 0.25% בינואר. בפברואר ובמרץ בחרה הוועדה לעצור ולבחון.
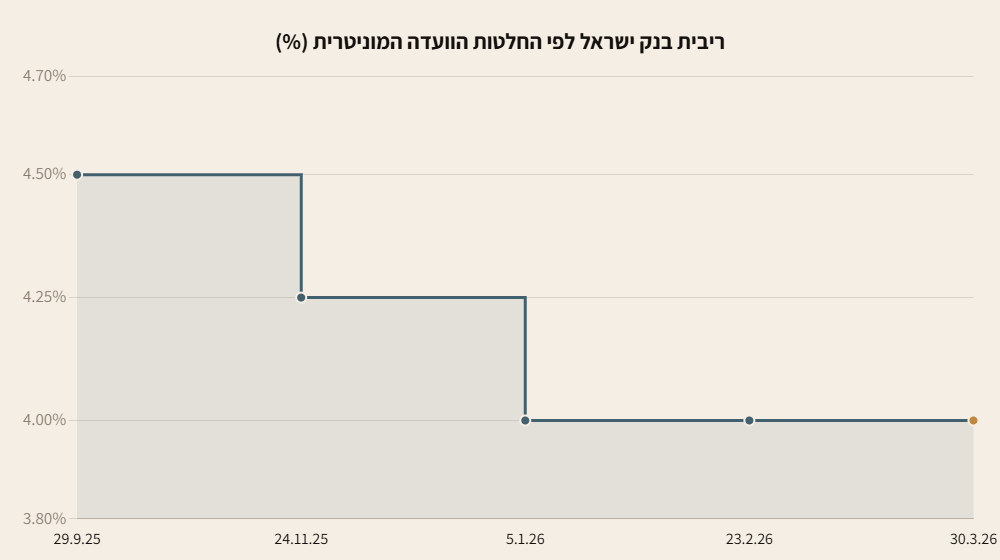
גרף 1: ריבית בנק ישראל לפי החלטות הוועדה המוניטרית. מקור: בנק ישראל.
סביבת האינפלציה
ב-12 החודשים שהסתיימו בפברואר 2026 עמדה האינפלציה על 2.0% – בתוך תחום יעד יציבות המחירים. בניכוי אנרגיה והשפעות שער החליפין היא עמדה על 2.2%. מדד פברואר עצמו עלה ב-0.2%.
מתחת לממוצע מסתתר פער משמעותי: מחירי הרכיבים הבלתי-סחירים – אלה שמיוצרים בישראל – עלו ב-3.1% בשנה, בעוד מחירי הרכיבים הסחירים דווקא ירדו ב-0.1%. כלומר האינפלציה הישראלית היא מקומית באופייה, ולא מיובאת.
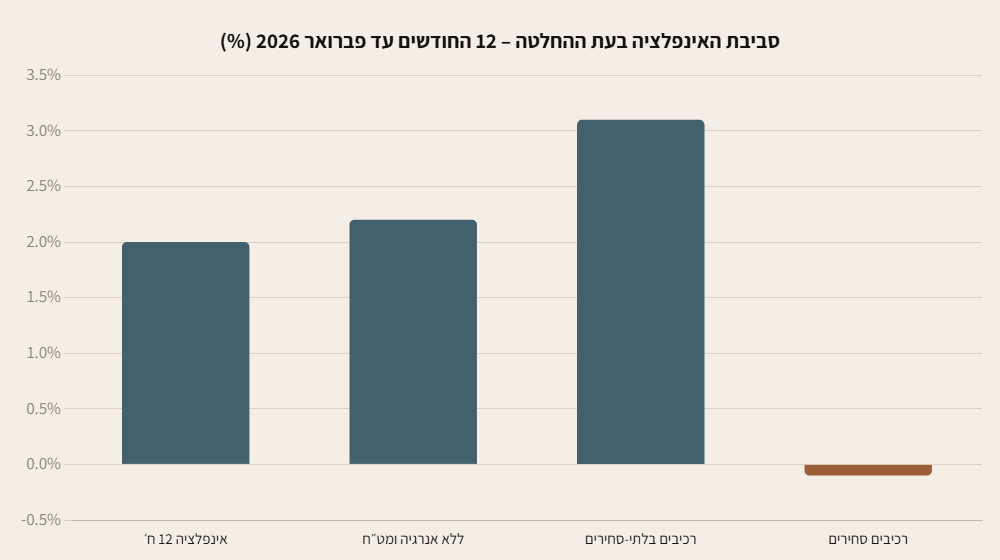
גרף 2: סביבת האינפלציה, 12 החודשים עד פברואר 2026. מקור: בנק ישראל.
עם זאת, חטיבת המחקר העלתה את תחזית האינפלציה לחודשים הקרובים בכ-0.5%, על רקע אי-ודאות גאופוליטית מוגברת ועלייה במחירי האנרגיה בעולם. זה אחד הנימוקים המרכזיים לעצירה.
תחזית חטיבת המחקר
במקביל להחלטה פרסמה חטיבת המחקר תחזית מעודכנת, והיא הורידה במידה ניכרת את תחזית הצמיחה ל-2026: מ-5.2% שנצפו בינואר ל-3.8%. תחזית 2027 הועלתה ל-5.5%. תחזית האבטלה ל-2026 עומדת על 4.5% ול-2027 על 3.4%.
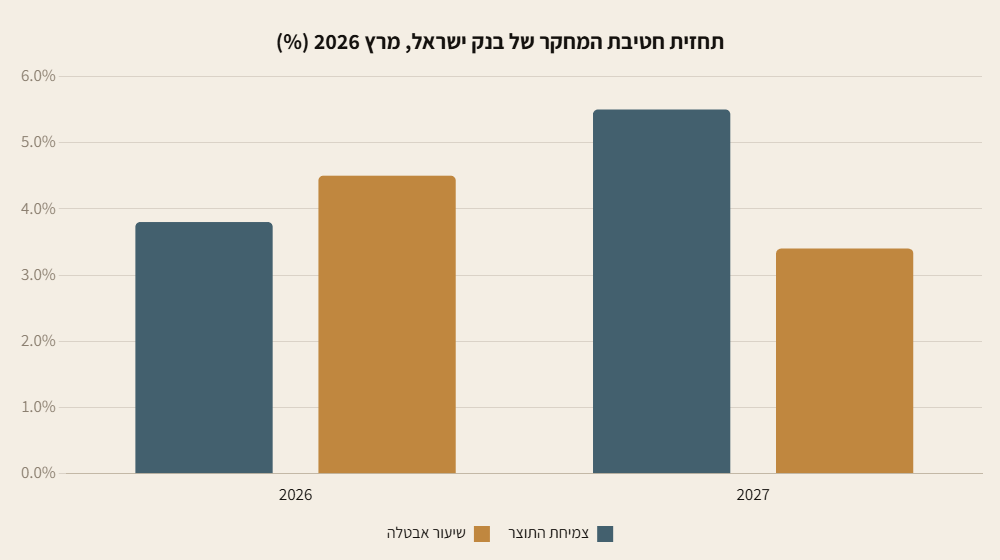
גרף 3: תחזית חטיבת המחקר, מרץ 2026. מקור: בנק ישראל.
שוק העבודה נותר הדוק: שיעור האבטלה הרחב בגילי 25–64 עמד בינואר על 3.0%, שיעור התעסוקה על 79.1%, ושיעור המשרות הפנויות בפברואר על 4.5%. השכר בסקטור העסקי עלה ב-4.7% – נתון שתומך בלחץ אינפלציוני מקומי מתמשך. הגירעון התקציבי הצפוי ל-2026 עומד על 5.3% מהתוצר.
שוק הדיור בעת ההחלטה
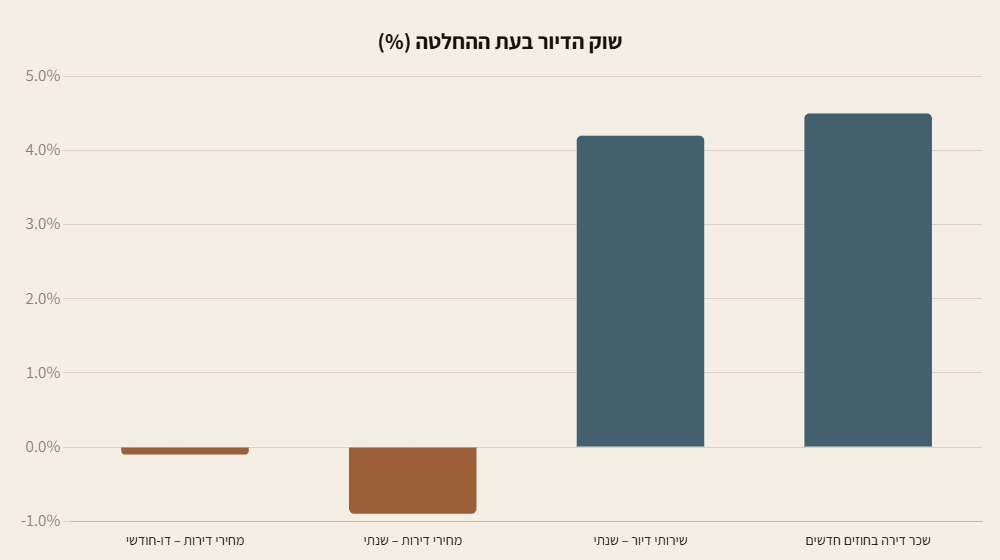
גרף 4: שוק הדיור בעת ההחלטה. מקור: בנק ישראל.
- מחירי הדירות – ירידה של 0.1% בהשוואת דצמבר–ינואר, וירידה של 0.9% ב-12 החודשים האחרונים
- סעיף שירותי הדיור במדד המחירים לצרכן – עלייה שנתית של 4.2% (פברואר)
- שכר הדירה בחוזים חדשים – עלייה של 4.5% בשנה
- היקף המשכנתאות שניטלו בפברואר – כ-10.3 מיליארד ₪ בנתונים מנוכי עונתיות
הפער הזה חוזר על עצמו בכל החלטה: מחירי הדירות יורדים, אבל עלות המגורים בפועל עולה – שכר הדירה ב-4.5% והדיור במדד ב-4.2%. מי שגר בשכירות משלם יותר, גם כשהנכסים מוזלים.
מה זה אומר למשקיע
1. הפסקה, לא סיום. שתי החלטות ללא שינוי אחרי שתי הורדות רצופות הן עצירה טקטית – הוועדה מחכה לראות את השפעת מחירי האנרגיה והגאופוליטיקה על האינפלציה, לא מסמנת סוף למחזור ההורדות.
2. המשכנתה שלכם לא זזה עדיין. הפריים נשאר 5.5%. מי שלקח משכנתה במסלול פריים לא רואה שינוי בהחזר החודשי עד ההחלטה הבאה. כל 0.25% הורדה חוסכת בקירוב 15 ₪ בחודש על כל 100,000 ₪ הלוואה במסלול פריים ל-25 שנה.
3. היקף המשכנתאות מעיד על ביקוש חי. כ-10.3 מיליארד ₪ בחודש הוא היקף פעילות גבוה. הקונים בשוק, גם בריבית של 4%.
4. תשואת השכירות משתפרת. כשמחירי הדירות יורדים 0.9% ושכר הדירה בחוזים חדשים עולה 4.5%, התשואה על נכס להשקעה עולה משני הכיוונים בו-זמנית. זה נתון שכדאי לחשב מחדש על נכסים שנבחנו לפני שנה.
ההחלטה הבאה
החלטת הריבית הבאה של הוועדה המוניטרית נקבעה ל-25 במאי 2026, ותיכנס לתוקף ב-28 במאי. הודעות הריבית מתפרסמות בשעה 16:00.
מקורות
הנתונים בכתבה זו לקוחים מהודעות בנק ישראל. החישוב בסעיף המשכנתה הוא הערכה כללית להמחשה בלבד ואינו מחליף חישוב פרטני. אין באמור ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי.
המידע המוצג בעמוד זה הינו שיווקי ואינפורמטיבי בלבד ואין להסתמך עליו בשום צורה. לקבלת הנתונים הרשמיים יש לפנות לאתר הגורם המפרסם.
אביחי — מנהל עריכה חדשות ותוכן קבוצת דה האס