הריבית העדכנית וכל החלטות הריבית בטבלה אחת: ריבית בנק ישראל — הריבית הנוכחית »
החלטת הוועדה המוניטרית · 6 ביולי 2026
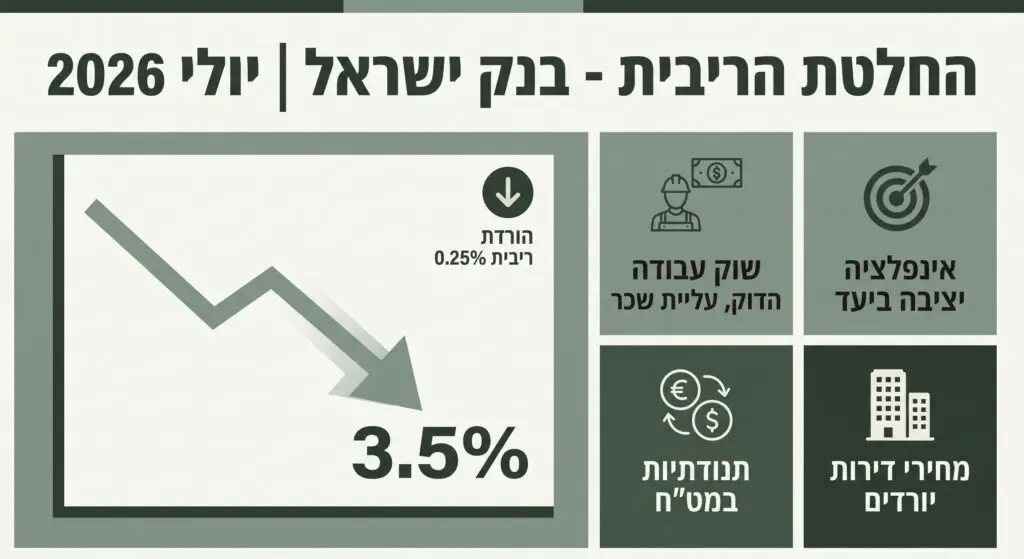
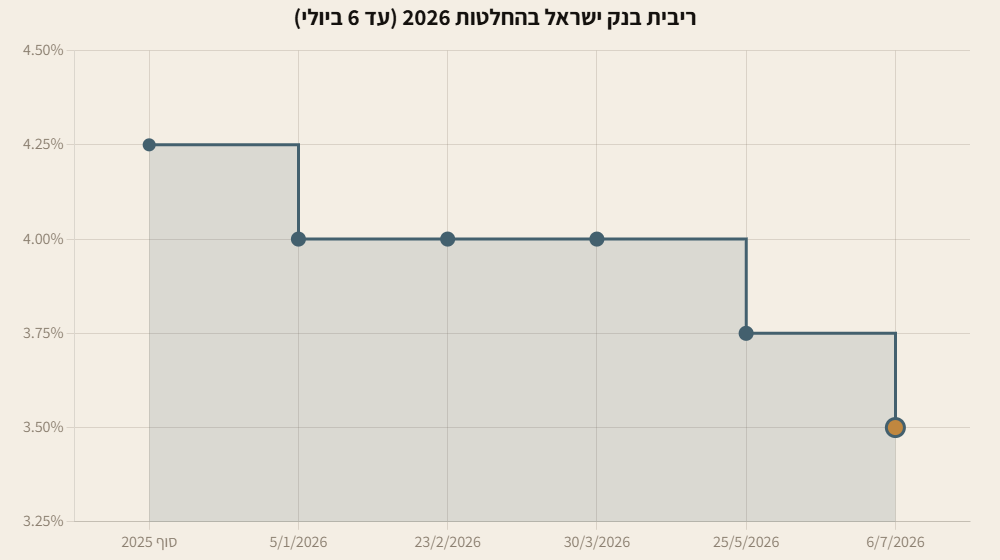
בנק ישראל הוריד את הריבית ל-3.50%
בהחלטה מ-6 ביולי 2026 הפחיתה הוועדה המוניטרית את הריבית ברבע נקודת אחוז, מ-3.75% ל-3.50%. ריבית הפריים ירדה בהתאם ל-5.00%. זו ההפחתה השנייה ברציפות, אחרי ההפחתה של 25 במאי.
ההחלטה התקבלה על רקע אינפלציה של 1.9% בשנה האחרונה, בתוך תחום היעד, והתכווצות חדה של התוצר ברבעון הראשון בעקבות מבצע "שאגת הארי". בצד הנדל"ן, הוועדה מצביעה על ירידה מתונה במחירי הדירות, על עליית שכר הדירה ועל מלאי גבוה של דירות חדשות שלא נמכרו.
ריבית בנק ישראל
▼ ירידה של 0.25 מ-3.75%
ריבית הפריים
▼ מ-5.25%
אינפלציה שנתית
במאי 2026 · בתוך היעד (1%–3%)
מחירי דירות — שנתי
▼ מרץ–אפריל: −0.3%
תמצית ההחלטה
הוועדה הסבירה את ההפחתה בהתמתנות האינפלציה, באי-הוודאות הגיאופוליטית ובפגיעה בפעילות. לפי הודעתה, תוואי הריבית בהמשך ייקבע לפי התפתחות האינפלציה, פעילות המשק, אי-הוודאות הגיאופוליטית והתנאים בשווקים הפיננסיים — כלומר אין התחייבות להפחתות נוספות.
מאז ההחלטה הקודמת פיחת השקל ב-3.1% מול הדולר וב-1.5% מול האירו. במקביל, הבנות בין ארה"ב לאיראן הובילו לירידה חדה במחירי האנרגיה: מחיר חבית ברנט ירד בתקופה בכ-30%.
אינפלציה, צמיחה ושוק העבודה
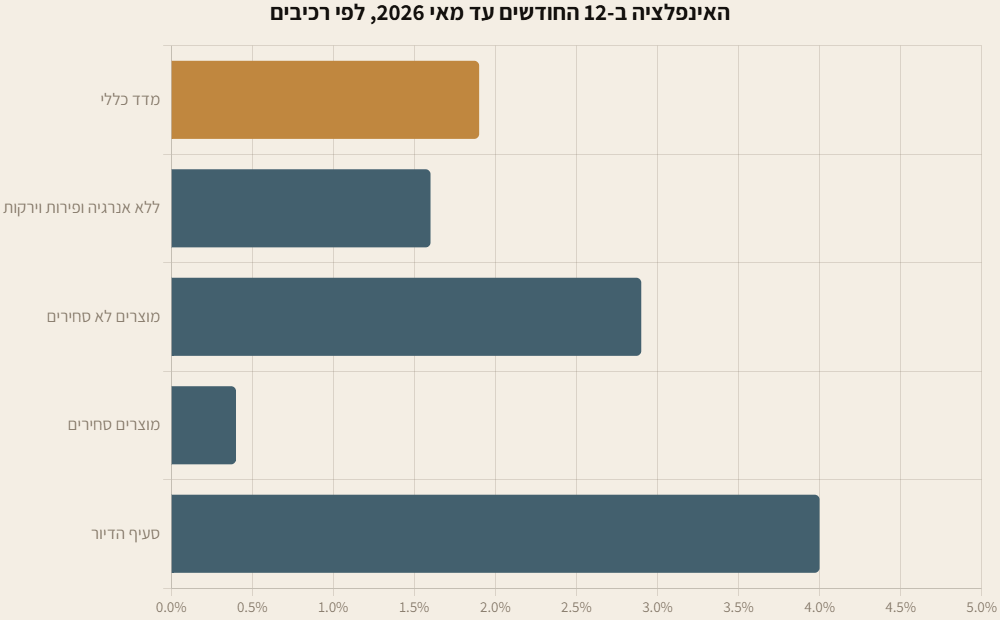
אינפלציה: מדד מאי ירד ב-0.3%, והאינפלציה ב-12 החודשים האחרונים עמדה על 1.9%. בניכוי אנרגיה ופירות וירקות היא נמוכה יותר — 1.6%. מחירי המוצרים הלא סחירים עלו ב-2.9% בשנה, ומחירי המוצרים הסחירים ב-0.4% בלבד.
צמיחה: אומדן התוצר לרבעון הראשון עודכן למטה, להתכווצות של 3.8% במונחים שנתיים, שמשקפת את מלוא השפעת המבצע. חטיבת המחקר של בנק ישראל צופה צמיחה של 4% ב-2026 ושל 5.5% ב-2027, בהנחה שלא יהיה סבב לחימה נוסף מול איראן. הגירעון צפוי להגיע ל-4.9% מהתוצר ב-2026 ול-4.2% ב-2027.
שוק העבודה: שוק העבודה נשאר הדוק. שיעור האבטלה הרחב בגילי 25–64 ירד ל-3.0% במאי, השכר עלה ב-6.8% בחודשים מרץ–מאי לעומת התקופה המקבילה, ושיעור המשרות הפנויות עמד על 4.2%.
מה קורה בשוק הדיור
מחירים: בסקר מרץ–אפריל ירדו מחירי הדירות ב-0.3%, ובחישוב שנתי הם נמוכים ב-1.3%.
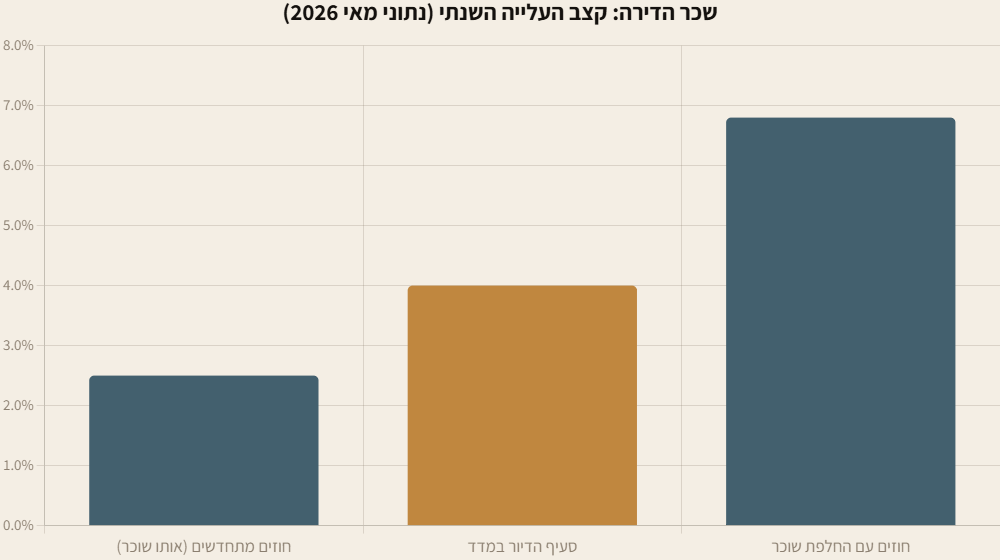
שכר דירה: סעיף הדיור במדד עלה ב-4% בשנה עד מאי. בחוזים שחודשו עם אותו שוכר העלייה עמדה על 2.5%, ובחוזים שבהם התחלף השוכר — 6.8%.
משכנתאות: במאי ניתנו משכנתאות בהיקף של כ-9.5 מיליארד ש"ח (בניכוי עונתיות). לפי הוועדה, זו רמה גבוהה שמעידה על חזרה של רוכשים לפעילות.
היצע: קצב התחלות הבנייה ברבעון הראשון עמד על כ-76 אלף דירות בשנה, ומלאי הדירות החדשות שעדיין לא נמכרו נשאר גבוה.
מה זה אומר למשקיע
- עלות המימון ירדה. פריים של 5.00% מוזיל מסלולים צמודי פריים, ומי שמחזיק משכנתה מתקופת הריבית הגבוהה יכול לבדוק כדאיות מיחזור.
- אין הבטחה להמשך. הוועדה קושרת את ההחלטות הבאות לאינפלציה ולמצב הביטחוני. כדאי לתכנן לפי הריבית הקיימת ולא לפי הפחתה צפויה.
- מקום למשא ומתן. ירידת מחירים שנתית ומלאי גבוה של דירות חדשות לא מכורות משפרים את כוח המיקוח של רוכשים מול יזמים.
- השכירות ממשיכה לעלות. עלייה של 6.8% בחוזים עם החלפת שוכר מול ירידה במחירי הרכישה — הפער פועל לטובת תשואת השכירות.
מקור הנתונים: בנק ישראל — הודעת הוועדה המוניטרית מ-6 ביולי 2026.
עדכון: בהחלטה הבאה, ב-1 בספטמבר 2026, הורדה הריבית ל-3.25% — לסקירת החלטת ספטמבר.
המידע המוצג בעמוד זה הינו שיווקי ואינפורמטיבי בלבד ואין להסתמך עליו בשום צורה. לקבלת הנתונים הרשמיים יש לפנות לאתר הגורם המפרסם.
המידע נערך על ידי צבי דה האס, בעל רישיון תיווך במקרקעין מס' 3252046 · עודכן לאחרונה: אוקטובר 2026